Свой ЦОД больше не преимущество. Почему серверы переезжают из офисов к провайдерам
Корпоративные ИТ переходят на сервисную модель, но одновременно с этим потребляют все больше энергии. Согласно исследованию Uptime Institute, доля нагрузок на сторонних площадках впервые превысила долю на собственных, а средняя плотность мощности в стойке перешагнула 11 кВт. Данное исследование описывает отрасль, которая продолжает расти и инвестировать, но в условиях ужесточающихся ограничений: дорожающая электроэнергия, падающая надежность местных электросетей, сбои в цепочках поставок и дефицит кадров.
В опросе приняли участие более 800 владельцев и операторов ЦОД, больше половины из них — из Северной Америки и Европы. Почти каждый четвертый респондент работает у внешних провайдеров ИТ-инфраструктуры.
Сторонние площадки впервые впереди
Ежегодно Uptime Institute опрашивает корпоративных респондентов, какая доля их ИТ-нагрузок поддерживается в собственной (on-premise) инфраструктуре, а какая — на сторонних мощностях (IaaS). В 2026 году сторонние площадки впервые вышли вперед: 46% против 44% в корпоративных ЦОД.
То, что сумма не дает 100% — это нормально. Оставшиеся 10% нагрузок респонденты держат в серверных шкафах без выделенных серверных помещений.
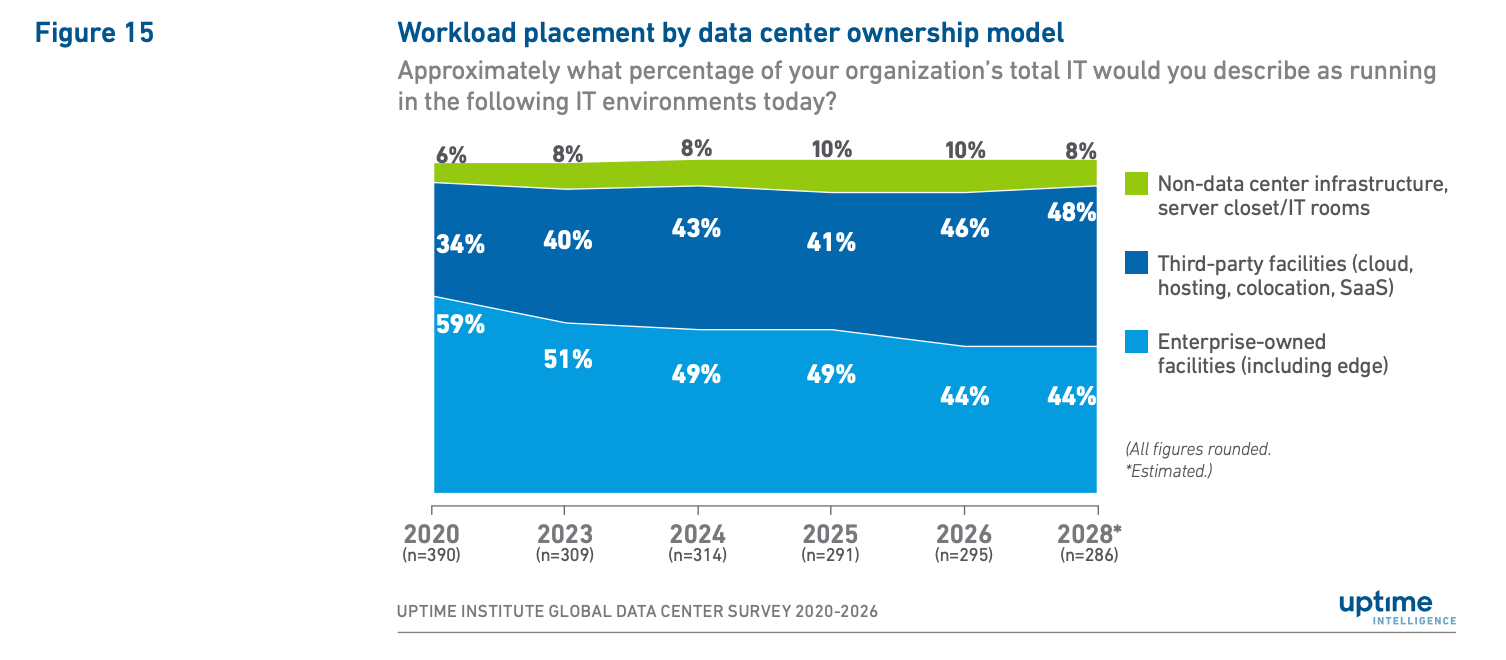
Эксперты прогнозируют, что к 2028 году доля нагрузок в собственных серверных останется на прежнем уровне, а доля сторонних площадок вырастет до 48% за счет сокращения числа небольших серверных помещений и отдельно стоящих стоек. К сторонним сервисам в этом анализе отнесли колокейшн, IaaS, публичное облако, SaaS и хостинг. Периферийные и микро-ЦОД учли как принадлежащие предприятиям: анкета не уточняет, кому они принадлежат и по какой модели работают. Однако если бы их отнесли к «сторонним площадкам», разрыв оказался бы еще заметнее.
Серверные помещения и отдельно стоящие стойки, например, в офисе, исследователи не считают дата-центрами по вполне понятной причине — в них нет ключевых характеристик таких специализированных объектов. Удивляет другое: их доля сокращается медленнее, чем можно было ожидать при переходе нагрузок в онлайн.
В отдельной статье мы подробно рассказали о том, как устроены дата-центры и какие задачи решают. Из нее вы узнаете о важных моментах, на которые стоит обратить внимание при поиске подходящего дата-центра, а также о безопасности и законодательстве в этой области.
Интересно, что еще недавно собственный дата-центр считался признаком зрелой ИТ-инфраструктуры. В 2026 году он нередко становится признаком того, что компания взяла на себя чужую работу: нужно заранее угадать, какие мощности понадобятся через два-три года, какое железо будет актуальным и сколько электроэнергии для него потребуется.
Плотность стоек растет, но не совсем так, как в заголовках новостей
Если верить множеству новостных источников, то ИИ-инфраструктура доводит плотность до 120 кВт на стойку и выше. Так, например, стойки на платформе NVIDIA® Vera Rubin™ могут потреблять 190–230 кВт. Однако реальность скромнее: большинство ЦОД и серверов работает на существенно меньших мощностях, а объектов сверхвысокой плотности в отрасли пока единицы.
Средняя плотность наиболее типичных стоек в 2026 году впервые превысила 11 кВт. Причины две: постепенный переход на более мощное оборудование и небольшое число новых дата-центров высокой плотности со стойками мощнее 30 кВт, которые тянут среднее значение вверх. Без этих объектов средняя плотность — 7,8 кВт против 7,5 кВт в 2025 году.
Важная деталь: 11 кВт — это уже вполне привычный показатель и его сложно назвать именно результатом «ИИ-бума». Сегодня к такой плотности стойку приводит обычная модернизация парка, даже без единого ускорителя.
Посчитаем на стойке 42U, заполненной двухюнитовыми серверами общего назначения, — это 20+ машин. В серии AMD EPYC 9005 TDP топовых процессоров доходит до 500 Вт, то есть два процессора в одном сервере — это уже около киловатта только на CPU. Даже у средней линейки — 300+ Вт на сокет.
Возьмем консервативную оценку: 700 Вт на сервер целиком — с памятью, накопителями и сетевыми картами. Двадцать таких серверов дают 14 кВт пиковой нагрузки на стойку. Даже с коэффициентом одновременности 0,7 это стойка на 10 кВт. И мы еще не поставили в нее ни одной GPU: на топовых процессорах и полной набивке пиковый бюджет той же стойки уходит за 25 кВт. Поэтому вопрос «куда поставить GPU-сервер?» очень быстро превращается в вопрос «где взять еще несколько десятков киловатт?». В собственном ЦОД решение этой проблемы перерастает в перепроектирование инженерной инфраструктуры.
Об эксплуатации стоек на 30 кВт и более сообщают уже 24% респондентов против 19% годом ранее. Рост пришелся в основном на диапазон от 50 кВт, а отдельные респонденты разворачивают GPU-серверы в стойках мощнее 100 кВт.
Тренд сохранится по мере модернизации парка. Новые серверы дают больше вычислительной мощности и лучшую энергоэффективность, однако чтобы полностью реализовать этот потенциал, нужно пропорционально наращивать подводимую мощность, отмечает Uptime Institute.
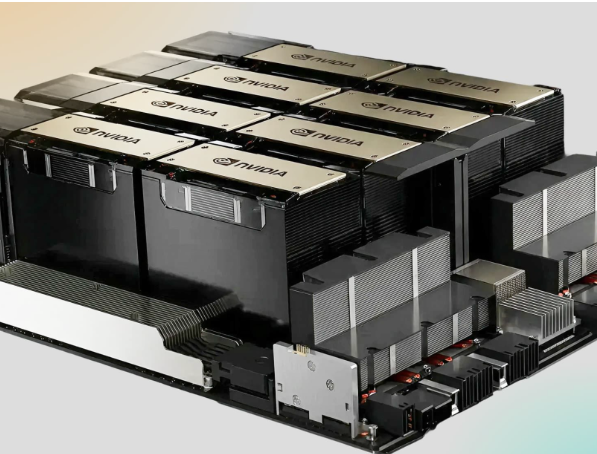
На GPU-платформах это видно нагляднее всего. NVIDIA® HGX™ B300 — старшая карта поколения Blackwell Ultra с TDP до 1100 Вт. Система HGX с восемью такими картами по спецификации потребляет около 14,5 кВт, а в пике, в зависимости от конфигурации и профиля нагрузки, мы видим до 18 кВт на шасси. Примеры решений от NVIDIA предлагают размещать четыре таких системы в одной стойке — это уже около 56 кВт подводимой мощности.
Серверы HGX™ с восемью NVIDIA® B300 доступны в аренду в Selectel. Также в наличии есть конфигурации с H200. Vera Rubin мы пока не эксплуатировали, но платформа полностью жидкостная и по плотности как минимум не уступает HGX™ B300 — поставки начинаются во второй половине 2026 года, и она уже в наших планах. Ожидания по потреблению электропитания выше, чем у B300.
Сокращение циклов обновления
Классическая модель закупки выглядит примерно так: купили оборудование → несколько лет используем → амортизируем → заменяем. Сервер можно купить сегодня с пятилетним жизненным циклом, однако регулярный выход новых ИИ-моделей меняет привычный путь амортизации оборудования у компаний, которые хотят запускать самые передовые модели под собственным контролем. Пример — Kimi K3 от Moonshot AI, чьи веса опубликовали 27 июля 2026 года: MoE-архитектура на 2,8 трлн параметров, 16 активных экспертов из 896 на токен, объем весов в формате MXFP4 — порядка 1,4–1,6 ТБ.
Даже если взять производительный сервер с восемью картами H200, объединенными через NVLink в единый пул памяти, их суммарный объем VRAM составит около 1,12 ТБ. Этого недостаточно для загрузки весов Kimi K3 в память, не говоря уже об отсутствии запаса под KV-кэш и контекст. Для запуска такой модели потребуется либо распределение нагрузки на несколько серверов, либо еще более агрессивная квантизация (например, NVFP4), снижающая точность.
Что это значит для бизнеса? Компании, которые внедряют ИИ, хотят работать с самыми сильными моделями и делать это в изолированном контуре, не отдавая данные наружу. Но модели растут быстрее, чем морально устаревают серверы: железо, купленное под инференс в начале 2026 года, следующее поколение моделей уже не запустит. Сервер, который по плану амортизации должен отработать несколько лет, приходится менять через год — а это расходы, которых в бюджете не было.
Отсюда и логика перехода на сервисную арендную модель, в которой всегда можно использовать актуальное железо. Формат услуги Enterprise-grade ЦОД закрывает как раз то, что хуже всего масштабируется своими силами. Оборудование размещается в дата-центрах уровня Tier III, за работоспособность серверов провайдер ИТ-инфраструктуры отвечает финансово, а изоляция на уровне оборудования и контроль безопасности — такие же, как в собственном ЦОД.
Сбоев меньше, но каждый дороже
Ситуация со сбоями улучшается шестой год подряд: доля респондентов, столкнувшихся со сбоем за последние три года, сократилась на три процента. Серьезным или тяжелым оказывается примерно один сбой из десяти. Но Uptime Institute предостерегает от самоуспокоенности. Факторы, которые вызывают сбои, становятся все актуальнее: ограниченная и нестабильная доступность электроэнергии, надежность местных электросетей, перебои в цепочках поставок, экстремальная погода.
Обратная сторона улучшения — растущая стоимость сбоев. Организации сильнее зависят от цифровой инфраструктуры, поэтому финансовые последствия отказов серьезнее, чем раньше. 71% опрошенных сообщили, что их крупнейший сбой обошелся минимум в 100 тыс. долларов, — против 57% годом ранее.
Заключение
Если компания не зарабатывает на эксплуатации дата-центров, собственная инфраструктура должна отвечать на вопрос: какую бизнес-проблему она решает лучше, чем внешний провайдер? ИТ-инфраструктура все больше перемещается из собственных ЦОД на сторонние площадки под действием сразу нескольких факторов: плотность стоек растет, сбои становятся дороже, а квалифицированных кадров, как и электроэнергии в собственных серверных, не хватает.
Каждое из этих ограничений хорошо решается профессиональными игроками отрасли, поставщиками ИТ-инфраструктуры, благодаря эффекту масштаба:
- подводимую мощность не наращивают по требованию, а планируют годами с учетом развития и доступности электроэнергии, еще на этапе проектирования профессионального ЦОД;
- инженеров-электриков и эксплуатационный персонал проще находить, обучать и удерживать компаниям, для которых это профильный наем;
- цикл обновления железа не приводит к разрастанию склада за счет большого количества клиентов, использующих ИТ-инфраструктуру совершенно разной производительности.
Аренда не обязательно дешевле владения железом, но она дешевле владения рисками, которые появляются вокруг железа. Компания получает вычислительные мощности, но не получает еще один сложный объект, которым нужно управлять. Отсюда и прогноз Uptime Institute: доля собственных ЦОД к 2028 году не вырастет и останется около 44%, а доля внешних поставщиков ЦОД и ИТ-инфраструктуры поднимется до 48%.